Die Finanzierung entscheidet in der Schweiz häufiger über einen Unternehmenskauf als der Kaufpreis. Käuferinnen und Käufer finden ein passendes Unternehmen, führen gute Gespräche, unterschreiben eine Absichtserklärung und stellen erst dann fest, dass die Bank die Struktur nicht mittragen kann. Dann ist die Exklusivität aufgebraucht, der Verkäufer verunsichert und der Prozess zurück auf Feld eins.
Wer die Finanzierung früh klärt, sucht gezielter und verhandelt glaubwürdiger. Dieser Beitrag zeigt, aus welchen Bausteinen sich eine Übernahmefinanzierung im Schweizer KMU-Markt zusammensetzt, was Banken tatsächlich prüfen, welche Instrumente den Eigenkapitalbedarf senken und wie eine Finanzierung auf einen Kaufpreis von CHF 1.5 Millionen konkret aussehen kann.
Die Grundfrage: Kann das Unternehmen seinen eigenen Kauf bezahlen?
Bei einer KMU-Übernahme wird der Kaufpreis fast nie aus dem Vermögen der Käuferschaft bezahlt. Bezahlt wird er aus dem, was das Unternehmen nach der Übernahme erwirtschaftet. Die zentrale Frage jeder Übernahmefinanzierung lautet deshalb: Reicht der laufende Cashflow, um Zins und Amortisation zu tragen, und bleibt daneben genug Geld für Investitionen, Steuern und unerwartete Ereignisse?
Diese Frage beantwortet nicht der Kaufpreis, sondern der bereinigte Gewinn. Bereinigt heisst: Der Inhaberlohn wird auf Marktniveau gesetzt, private Aufwendungen werden herausgerechnet, einmalige Effekte werden eliminiert und der Investitionsbedarf wird berücksichtigt. Erst diese Zahl zeigt, wie viel Kapitaldienst ein Unternehmen wirklich verträgt. Wie diese Bereinigung funktioniert, beschreibt der Beitrag zur Unternehmensbewertung Schweiz.
Baustein 1: Eigenkapital
Das Eigenkapital ist die Basis. Als Richtwert sind 20 bis 30 Prozent des Kaufpreises nötig. Bei sehr stabilen Erträgen, guter Sicherheitenlage oder einem substanziellen Verkäuferdarlehen kann es weniger sein; bei schwankenden Ergebnissen, hohem Investitionsbedarf oder starker Inhaberabhängigkeit verlangen Banken mehr.
Zwei Punkte werden dabei oft unterschätzt. Erstens bezieht sich der Prozentsatz meist auf den Kaufpreis, nicht auf den gesamten Kapitalbedarf: Nebenkosten von rund 3 bis 8 Prozent sowie eine Liquiditätsreserve für die ersten Monate kommen häufig noch dazu, die Bank finanziert hier oft einen Teil mit, in der Regel bleibt aber trotzdem ein Anteil an Eigenmitteln nötig. Zweitens zählt nicht jedes Vermögen im gleichen Mass als bankseitig anrechenbares Eigenkapital: Belehnte Liegenschaften oder kurzfristig verfügbare Kontokorrentlimiten werden unterschiedlich gewichtet, und gebundene Vorsorgegelder stehen für einen Unternehmenskauf ohnehin meist gar nicht zur Verfügung. Kläre daher früh mit der Bank, welche Mittel effektiv angerechnet werden.
Mögliche Quellen sind Ersparnisse, der Verkauf von Vermögenswerten, Darlehen aus dem privaten Umfeld sowie Beteiligungen von Partnern oder Investoren. Vorbezüge aus der Vorsorge sind nur in engen gesetzlichen Grenzen möglich, in der Regel nur bei Aufnahme einer echten selbständigen Erwerbstätigkeit, nicht beim Erwerb einer bestehenden Aktiengesellschaft oder GmbH, und stehen deshalb in den meisten Nachfolgefällen gar nicht erst zur Verfügung. Wo sie ausnahmsweise infrage kommen, ist besondere Sorgfalt gefragt: Was in ein Unternehmen fliesst, steht für die Altersvorsorge nicht mehr zur Verfügung. Diese Entscheidung gehört mit einer Vorsorge- und Steuerberatung besprochen, nicht nebenbei getroffen.
Baustein 2: Bankfinanzierung
Das Bankdarlehen trägt den grössten Teil, typischerweise 50 bis 70 Prozent des Kaufpreises. Schweizer Banken prüfen bei Übernahmefinanzierungen im Kern vier Dinge:
- Die historische Ertragskraft. Drei bis fünf Jahre Jahresabschlüsse, bereinigt. Banken interessieren sich weniger für das beste Jahr als für das schlechteste und für die Frage, wie stabil die Ergebnisse über einen Zyklus sind.
- Die Tragbarkeit. Reicht der freie Cashflow, um Zins und Amortisation zu decken? Als Faustregel wollen Banken einen Puffer sehen: Der verfügbare Cashflow sollte den jährlichen Kapitaldienst um mindestens rund 20 Prozent übersteigen. Liegt die Deckung knapp bei eins, gilt die Finanzierung als zu eng.
- Den Businessplan. Nicht als Prognoseübung, sondern als Nachweis, dass die Käuferschaft das Geschäft verstanden hat: Woher kommen die Umsätze, welche Risiken bestehen, was passiert in den ersten zwölf Monaten, und wie wird die Inhaberabhängigkeit aufgelöst?
- Die Person der Käuferschaft. Führungserfahrung, Branchennähe, bisherige Verantwortung, Bonität. Bei einem Management Buy-in, bei dem die Käuferschaft von aussen kommt, wiegt dieser Punkt schwerer als bei einer internen Übernahme.
Die Amortisationsdauer liegt bei einem reinen Bankkredit üblicherweise bei vier bis sieben Jahren. Sicherheiten sind bei Dienstleistungsunternehmen oft knapp, weil kaum belehnbare Substanz vorhanden ist. Genau hier setzen Bürgschaften an: Über eine Bürgschaftsgenossenschaft lässt sich die Amortisation dank der zusätzlichen Sicherheit oft auf bis zu zehn Jahre strecken.
Baustein 3: Bürgschaftsgenossenschaften
Wenn ein Unternehmen wirtschaftlich tragfähig ist, der Käuferschaft aber Sicherheiten fehlen, kann eine Bürgschaft die Lücke schliessen. In der Schweiz gibt es vier vom Eidgenössischen Departement für Wirtschaft, Bildung und Forschung anerkannte Bürgschaftsgenossenschaften, die leistungsfähige KMU bei Neugründungen, Investitionen und Nachfolgeregelungen unterstützen, indem sie bei Banken für Darlehen bis zu einer Million Franken bürgen. Der Bund übernimmt einen Teil der Verwaltungskosten und trägt bei Verlusten bis zu 65 Prozent des Ausfalls.
Für Käuferinnen und Käufer sind vier Punkte praktisch relevant:
- Die maximale Bürgschaftssumme beträgt CHF 1 Million, die Laufzeit bis zu zehn Jahre. Die Bürgschaft reduziert sich über die Laufzeit parallel zur Amortisation des Kredits.
- Das Gesuch läuft über die Hausbank, nicht direkt. Sinnvoll ist die Kontaktaufnahme, sobald die Bank den Kredit grundsätzlich für machbar hält, aber Sicherheiten fehlen.
- Eine Bürgschaft ersetzt kein Eigenkapital. Die Genossenschaften erwarten, dass die Käuferschaft substanzielle eigene Mittel einbringt; verbürgt wird Fremdkapital, nicht Risikokapital.
- Die Kosten sind überschaubar. Bei der BG Mitte fallen eine Prüfungsgebühr zwischen CHF 300 und 2’000 je nach Höhe der Bürgschaft sowie eine jährliche Risikoprämie von 1,25 Prozent des gewährten Kredits an. Die BG OST-SÜD verrechnet bei Bürgschaftssummen bis CHF 500’000 eine Prämie von 1,0 Prozent.
Gerade bei Nachfolgeregelungen im Gewerbe ist die Bürgschaft ein etabliertes und oft unterschätztes Instrument. Sie kostet weniger, als die meisten Käufer erwarten, und sie kann den Unterschied zwischen einer Absage und einer Zusage der Bank ausmachen.
Baustein 4: Verkäuferdarlehen
Beim Verkäuferdarlehen stundet der Verkäufer einen Teil des Kaufpreises. Üblich sind 10 bis 30 Prozent, rückzahlbar über drei bis sieben Jahre, meist nachrangig gegenüber der Bank und verzinst.
Das Instrument wirkt dreifach. Es senkt den Kapitalbedarf beim Closing. Es überbrückt Differenzen in der Preisvorstellung, ohne dass der Verkäufer nominal vom Preis abrücken muss. Und es sendet ein starkes Signal an die Bank: Wer einen Teil des Kaufpreises im Unternehmen stehen lässt, glaubt an dessen Zukunft. Viele Banken werten ein Verkäuferdarlehen deshalb teilweise wie wirtschaftliches Eigenkapital, sofern es nachrangig und über die Kreditlaufzeit gebunden ist.
Zu regeln sind Rangrücktritt, Verzinsung, Tilgungsplan, Sicherheiten und der Umgang mit Garantieansprüchen. Sinnvoll ist eine Verrechnungsklausel: Stellt sich nach dem Kauf ein Garantiefall heraus, kann die Käuferschaft den Anspruch gegen die offene Darlehensschuld verrechnen. Das ist in der Praxis wirksamer als jeder Anspruch, der erst eingeklagt werden müsste.
Baustein 5: Earn-out
Beim Earn-out wird ein Teil des Kaufpreises an das Erreichen definierter Ziele nach der Übernahme gekoppelt, typischerweise 10 bis 20 Prozent über zwei bis drei Jahre. Er hilft, wenn Käufer und Verkäufer die Zukunft unterschiedlich einschätzen.
Earn-outs sind allerdings die häufigste Streitquelle nach dem Closing. Der Verkäufer hat ein Interesse an kurzfristigem Ergebnis, die Käuferschaft investiert in die Zukunft, und schon sind die Bemessungsgrundlagen strittig. Wer einen Earn-out vereinbart, sollte deshalb eine klar definierte und schwer manipulierbare Kennzahl wählen, Berechnungsweise und Stichtage schriftlich festhalten, den Zugriff des Verkäufers auf die Zahlen regeln und festlegen, was bei Strukturänderungen im Unternehmen gilt. Umsatz ist als Grösse einfacher zu prüfen als EBITDA, weil bei EBITDA jede Kostenentscheidung der neuen Führung das Ergebnis beeinflusst.
Baustein 6: Mezzanine-Kapital und Investoren
Mezzanine-Kapital liegt zwischen Eigen- und Fremdkapital: nachrangige Darlehen, partiarische Darlehen oder Wandeldarlehen. Es schliesst Lücken, wenn Eigenkapital fehlt und die Bank nicht weiter geht. Der Preis dafür ist hoch, im Markt üblicherweise 8 bis 12 Prozent Verzinsung, teilweise mit zusätzlicher Erfolgsbeteiligung. Mezzanine lohnt sich deshalb nur, wenn die Ertragskraft die Kosten trägt und die Struktur befristet bleibt.
Daneben kommen Investoren, Beteiligungsgesellschaften und Search-Fund-Strukturen infrage. Sie bringen Kapital und oft Erfahrung, verlangen dafür aber Mitsprache, Berichtswesen und eine geordnete Governance. Für viele Käuferinnen und Käufer ist das ein Kulturwechsel: Die unternehmerische Freiheit, die man mit dem Kauf sucht, wird durch einen Investorenvertrag wieder eingeschränkt.
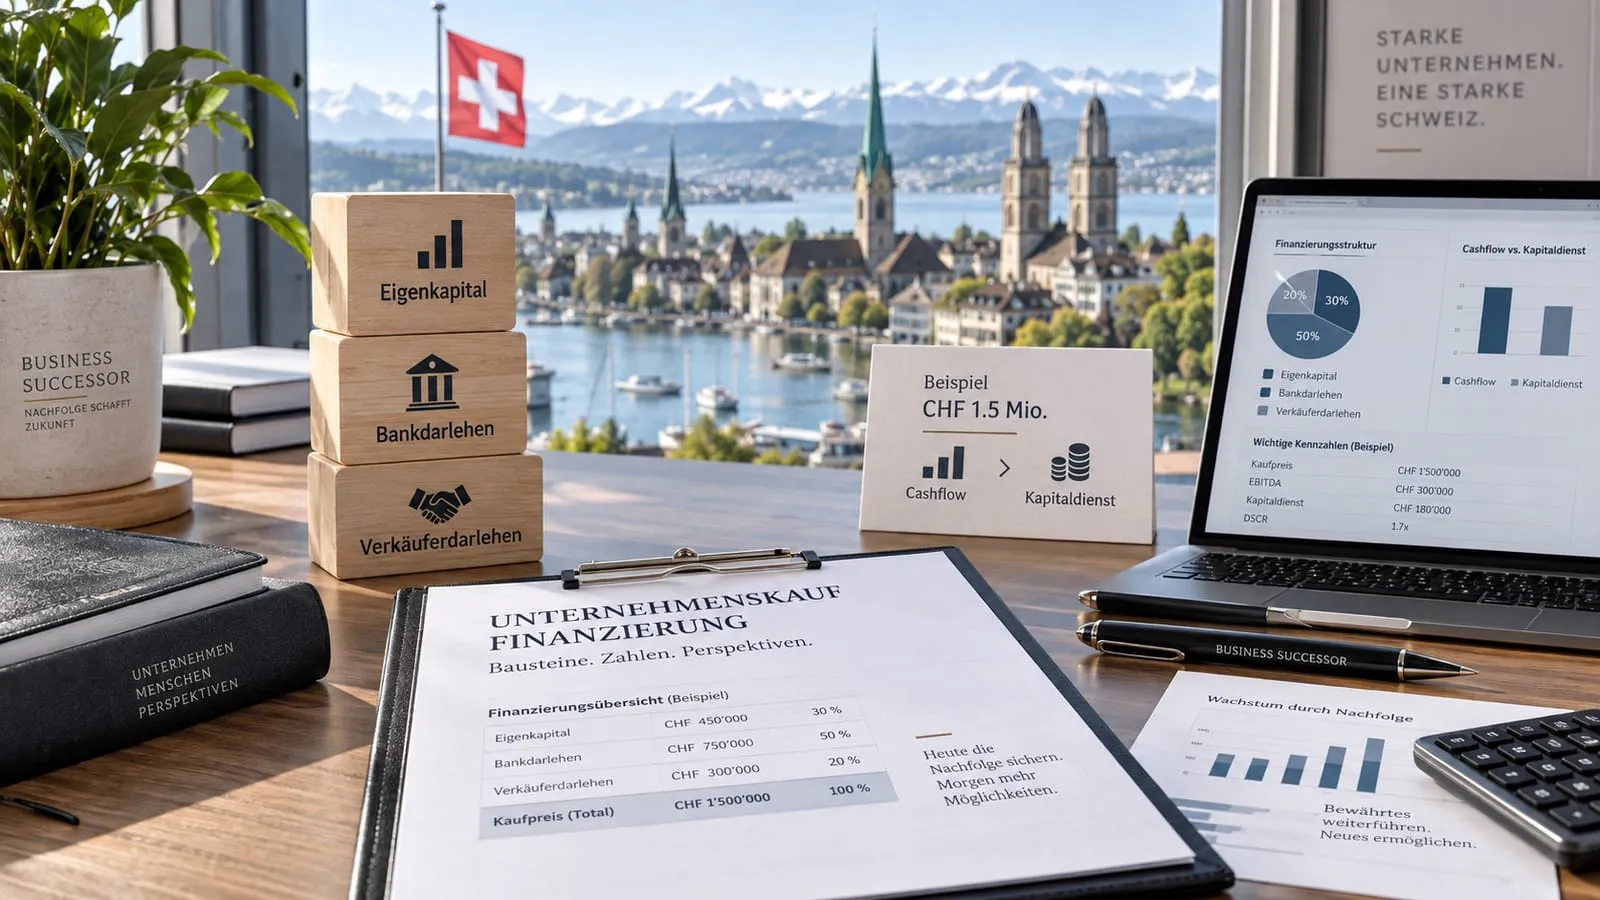
Rechenbeispiel: Kaufpreis CHF 1.5 Millionen
Das folgende Beispiel ist konstruiert, entspricht aber einer typischen Konstellation im Schweizer KMU-Markt. Das Zielunternehmen erwirtschaftet nach Bereinigung ein EBITDA von CHF 400’000, bei einem marktüblichen Geschäftsführerlohn für die Käuferschaft. Der Kaufpreis beträgt CHF 1’500’000.
Dazu kommt der Kapitalbedarf neben dem Kaufpreis: Nebenkosten von rund CHF 75’000 (5 Prozent) und eine Liquiditätsreserve von CHF 50’000 für die ersten Monate. Der tatsächliche Eigenmittelbedarf liegt damit bei rund CHF 500’000 und nicht bei den CHF 375’000, die der Prozentsatz auf den Kaufpreis allein suggeriert. Genau an dieser Differenz scheitern Finanzierungen im letzten Moment.
| Finanzierungsbaustein | Betrag CHF | Anteil |
|---|---|---|
| Eigenkapital | 500’000 | 33 % |
| Bankdarlehen | 700’000 | 47 % |
| Verkäuferdarlehen | 375’000 | 25 % vom Kaufpreis |
Die Tragbarkeit im ersten Jahr, bei 4 Prozent Zins auf dem Bankdarlehen und 3 Prozent auf dem Verkäuferdarlehen: Der jährliche Kapitaldienst (Zins und Amortisation zusammen) liegt bei rund CHF 220’000.
Dem steht der verfügbare Cashflow gegenüber: EBITDA CHF 400’000, abzüglich Ersatzinvestitionen von CHF 50’000 und Steuern von rund CHF 50’000, ergibt CHF 300’000. Die Deckung beträgt damit rund 1.36 und liegt über dem Richtwert von 1.2, den Banken als Minimum sehen wollen.
Zwei Dinge macht dieses Beispiel sichtbar. Erstens: Ohne das Verkäuferdarlehen müsste die Bank CHF 1’125’000 finanzieren, der Kapitaldienst stiege auf rund CHF 250’000 und die Deckung fiele auf 1.2, genau an die Schmerzgrenze. Das Verkäuferdarlehen ist hier nicht Kosmetik, sondern der Unterschied zwischen finanzierbar und knapp. Zweitens: Die Amortisation beansprucht fast 60 Prozent des freien Cashflows. Für Wachstumsinvestitionen bleibt in den ersten Jahren wenig Spielraum. Wer nach der Übernahme grössere Pläne hat, muss diese in der Finanzierung von Anfang an mitdenken.
Die häufigsten Fehler bei der Finanzierung
- Zu spät angefangen. Die Finanzierung gehört vor die Absichtserklärung, nicht danach.
- Nur den Kaufpreis gerechnet. Nebenkosten und Liquiditätsreserve erhöhen den Eigenmittelbedarf um ein Drittel und mehr.
- Alles auf eine Bank gesetzt. Zwei bis drei Gespräche parallel geben Vergleichswerte und verhindern Abhängigkeit.
- Das Verkäuferdarlehen nicht angesprochen. Viele Verkäufer sind offen dafür, wenn die Käuferschaft es sachlich begründet. Wer nicht fragt, bekommt es nicht.
- Zu eng kalkuliert. Eine Finanzierung, die nur im Planszenario aufgeht, hält dem ersten schlechten Quartal nicht stand.
Fazit: Die Finanzierung ist Teil der Suche, nicht ihr Nachspiel
Wer weiss, was finanzierbar ist, sucht in der richtigen Grössenordnung, spricht Verkäufer glaubwürdig an und verliert keine Exklusivität an einer Bankabsage. Die Bausteine sind bekannt und gut kombinierbar: Eigenkapital als Basis, ein tragfähiges Bankdarlehen, eine Bürgschaft, wenn Sicherheiten fehlen, ein Verkäuferdarlehen als Brücke und, wo nötig, Investoren oder Mezzanine.
Business Successor begleitet Käuferinnen und Käufer dabei, die Finanzierungsstruktur früh zu klären, Bankgespräche vorzubereiten und die Bausteine so zu kombinieren, dass die Übernahme auch im dritten Jahr noch trägt. Eine Übersicht über den gesamten Kaufprozess findest du im Beitrag Unternehmen kaufen Schweiz, die vollständige Schritt-für-Schritt-Liste in der Unternehmenskauf Checkliste Schweiz. Für eine konkrete Einschätzung deiner Situation vereinbare über unsere Kontaktseite ein unverbindliches Erstgespräch.