Die Unternehmensbewertung ist ein zentraler Baustein jeder Unternehmensnachfolge, jeder Transaktion und vieler strategischer Entscheidungen. Wer ein Unternehmen in der Schweiz kaufen, verkaufen oder übergeben möchte, stellt sich früher oder später dieselbe Frage: Wie viel ist das Unternehmen tatsächlich wert?
Genau hier beginnt in der Praxis oft die Unsicherheit. Viele Unternehmer orientieren sich an persönlichen Erwartungen, an groben Marktvergleichen oder an einzelnen Kennzahlen. Käufer wiederum möchten verstehen, ob ein verlangter Preis nachvollziehbar ist und wie sich der Unternehmenswert methodisch herleiten lässt. Eine fundierte Unternehmensbewertung schafft dafür eine sachliche Grundlage.
Business Successor unterstützt Käufer und Verkäufer dabei, Unternehmenswerte realistisch einzuordnen und Bewertungslogiken verständlich zu machen. Den vollständigen Überblick zur Unternehmensnachfolge Schweiz findest du auf unserer Hauptseite.
Warum die Unternehmensbewertung so wichtig ist
Die Bewertung eines Unternehmens ist weit mehr als eine rechnerische Übung. Sie bildet die Grundlage für zentrale Entscheidungen im Nachfolge- und Kaufsprozess. Ein realistisch ermittelter Wert schafft Orientierung, reduziert Missverständnisse und verbessert die Verhandlungsbasis zwischen den Parteien.
Für Verkäufer ist die Unternehmensbewertung wichtig, um mit einer nachvollziehbaren Preisvorstellung in den Markt zu gehen. Für Käufer ist sie entscheidend, um Chancen und Risiken richtig einzuordnen und eine fundierte Kaufentscheidung zu treffen. Gleichzeitig gilt: Ein Unternehmenswert ist nie einfach eine starre Zahl, sondern entsteht aus einer Kombination von Methode, Annahmen, Zukunftserwartungen und konkreter Käufersituation.
Was wird bei einer Unternehmensbewertung überhaupt bewertet?
Bei der Unternehmensbewertung geht es nicht nur um vorhandene Vermögenswerte. Bewertet wird in erster Linie die wirtschaftliche Substanz und Zukunftsfähigkeit eines Unternehmens. Typische Einflussfaktoren sind:
- Umsatz und Ertragskraft
- Stabilität der Gewinne
- Vermögenswerte und Eigenkapital
- Abhängigkeit von einzelnen Kunden oder Schlüsselpersonen
- Marktposition und Wettbewerbsfähigkeit
- Zukunftsperspektiven und Investitionsbedarf
- Qualität von Prozessen und Organisation
Gerade bei Schweizer KMU spielt zusätzlich oft die persönliche Prägung durch den Inhaber eine Rolle. Ist das Unternehmen stark vom Eigentümer abhängig, beeinflusst das den Wert oft deutlich.
Die wichtigsten Bewertungsmethoden in der Schweiz
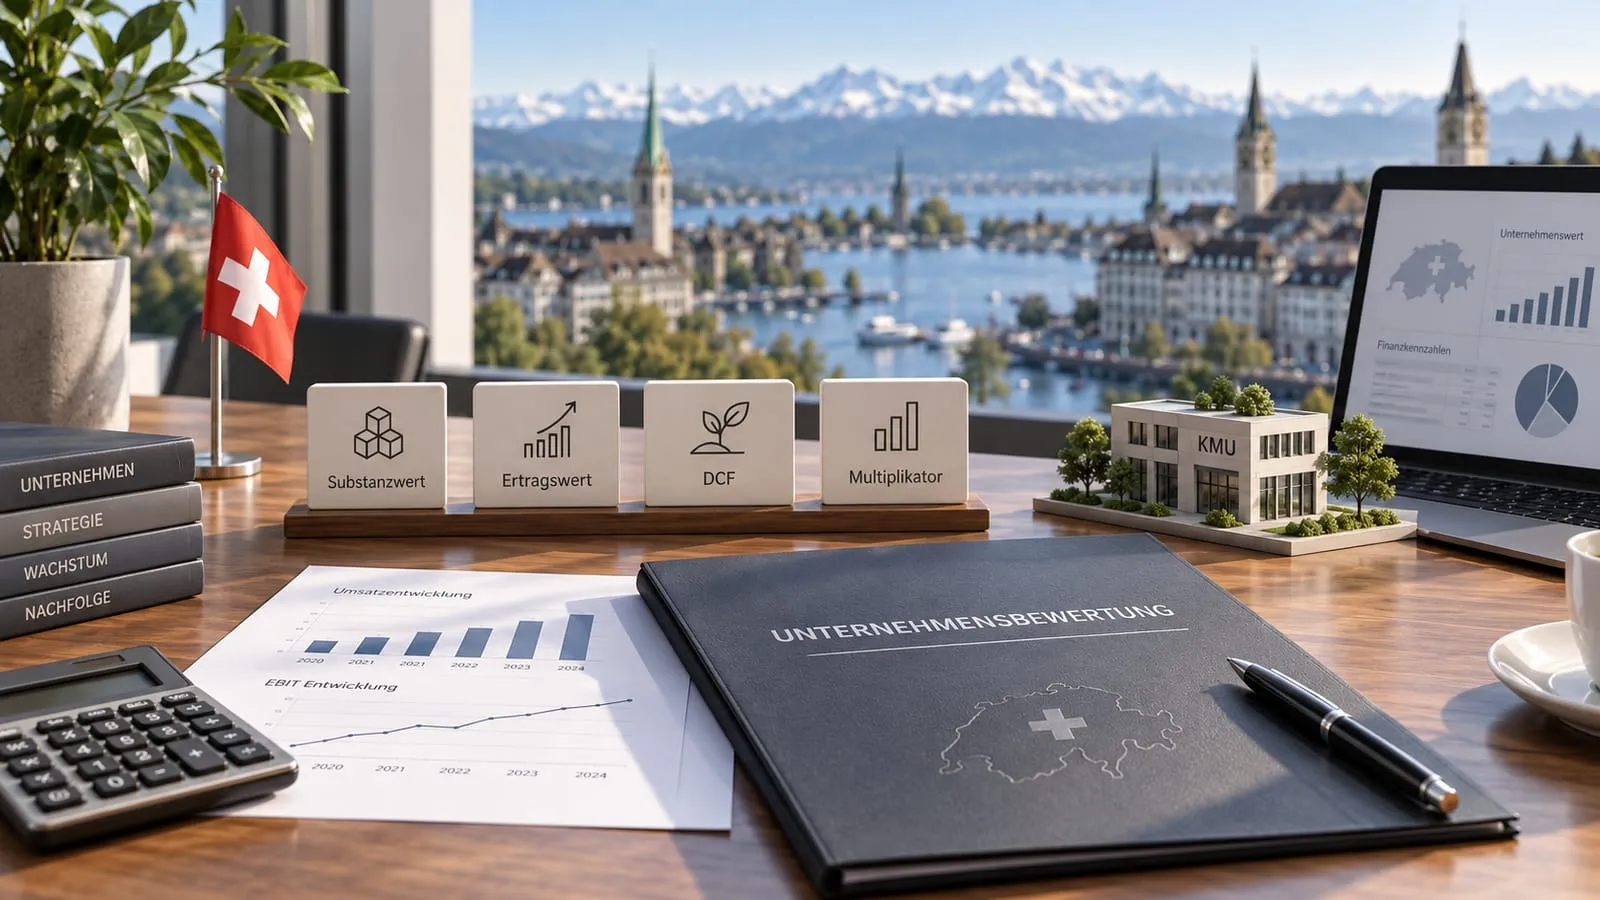
In der Praxis gibt es nicht die eine richtige Methode für jede Situation. Je nach Unternehmen, Branche und Zielsetzung werden unterschiedliche Ansätze verwendet. Die wichtigsten Methoden lassen sich in drei Hauptkategorien einteilen.
Substanzwertverfahren
Beim Substanzwertverfahren wird betrachtet, welchen Wert die einzelnen Vermögenswerte des Unternehmens haben, also liquide Mittel, Forderungen, Maschinen, Fahrzeuge, Immobilien und Vorräte. Von diesen Werten werden die Verbindlichkeiten abgezogen und stille Reserven addiert. Das Ergebnis ist der Substanzwert.
Der Substanzwert ist besonders dort wichtig, wo materielle Vermögenswerte eine grosse Rolle spielen, etwa bei produktionsnahen Betrieben oder immobiliennahen Gesellschaften. Er ist relativ einfach nachvollziehbar und zeigt die materielle Basis des Unternehmens. Der entscheidende Nachteil ist jedoch, dass die zukünftige Ertragskraft nur ungenügend berücksichtigt wird. Er dient deshalb gut als Untergrenze für andere Bewertungsmethoden.
Ertragswertverfahren
Das Ertragswertverfahren gehört zu den wichtigsten Methoden bei der KMU-Bewertung. Hier steht nicht die Vergangenheit im Fokus, sondern die Frage: Welche künftigen Erträge kann das Unternehmen nachhaltig erwirtschaften?
Die erwarteten zukünftigen Gewinne oder Cashflows werden auf den heutigen Zeitpunkt umgerechnet. Je höher und stabiler die erwartbaren Erträge, desto höher der Unternehmenswert. Für viele Käufer ist das der zentrale Punkt: Sie kaufen ein Unternehmen wegen seiner künftigen wirtschaftlichen Leistungsfähigkeit, nicht wegen Möbeln oder Maschinen. Das Verfahren hängt jedoch stark von Annahmen ab, und kleine Änderungen können zu deutlich unterschiedlichen Resultaten führen.
Discounted Cashflow (DCF)
Das DCF-Verfahren ist eine Weiterentwicklung des Ertragswertgedankens. Statt mit vereinfachten Gewinngrössen zu arbeiten, werden künftige freie Cashflows geschätzt und auf den heutigen Wert diskontiert. Es ist besonders im M&A-Umfeld verbreitet und theoretisch sehr sauber. Für viele kleinere KMU ohne formalisierten Finanzplan ist es jedoch im ersten Schritt zu komplex und eher ein Vertiefungsinstrument als ein einfacher Einstiegsansatz.
Multiplikatorverfahren
Beim Multiplikatorverfahren wird der Unternehmenswert anhand von Vergleichswerten abgeleitet. Typische Bezugsgrössen sind Umsatz, EBITDA, EBIT oder Gewinn. Wenn vergleichbare Unternehmen in einer Branche typischerweise zum Faktor 4 bis 6 des EBITDA verkauft werden, wird dieser Multiplikator auf das zu bewertende Unternehmen angewendet.
Das Verfahren ist gut verständlich, praxisnah und bei KMU-Verkäufen weit verbreitet. Der grosse Haken liegt jedoch in der Vergleichbarkeit: Kein Unternehmen ist exakt gleich, und Unterschiede bei Kundenstruktur, Abhängigkeiten, Wachstum oder Region können einen scheinbar passenden Multiple in Wahrheit einschränken.
Welche Methode ist die richtige?
In der Praxis wird die Unternehmensbewertung in der Schweiz oft nicht auf eine einzige Methode abgestützt. Vielmehr ist eine kombinierte Betrachtung sinnvoll: Substanzwert für die materielle Basis, Ertragswert oder DCF für die wirtschaftliche Zukunft, Multiples für die Marktlogik. Gerade bei KMU führt dieser kombinierte Ansatz meist zu den belastbarsten Ergebnissen.
Welche Methode in der Praxis am häufigsten verwendet wird
In der Unternehmensbewertung stehen verschiedene Bewertungsmethoden wie Substanzwert-, Ertragswert-, DCF- und Multiplikatorenverfahren zur Verfügung, deren Eignung und Aussagekraft je nach Bewertungszweck, Unternehmen und Datenlage unterschiedlich ausfallen. In der Schweizer Praxis zeigt sich vor allem ein Bild: Treuhänder arbeiten bei KMU-Transaktionen überwiegend mit einer Kombination aus Ertragswert und Substanzwert.
Weit verbreitet ist die sogenannte Praktikermethode, bei der Ertragswert und Substanzwert gewichtet zusammengeführt werden, häufig im Verhältnis zwei zu eins zugunsten des Ertragswerts. Sie stammt ursprünglich aus der Steuerpraxis und ist deshalb vielen Beteiligten vertraut. Ihr Vorteil liegt in der Nachvollziehbarkeit: Käufer, Verkäufer, Bank und Steuerbehörde können dieselbe Rechnung nachvollziehen, ohne über Planannahmen zu streiten.
Der Grund für diesen pragmatischen Zugang liegt in der Struktur kleiner Unternehmen. Viele Schweizer KMU haben keinen formalisierten Finanzplan über mehrere Jahre, ihre Ergebnisse schwanken, und der Inhaberlohn verzerrt die Zahlen. In dieser Ausgangslage liefert ein aufwendiges Modell keine bessere Antwort, sondern nur eine präziser aussehende. Entscheidend ist deshalb weniger die Methode als die saubere Bereinigung der Zahlen: Inhaberlohn auf Marktniveau normalisieren, private Aufwendungen herausrechnen, einmalige Effekte bereinigen und den Investitionsbedarf berücksichtigen. Im Fachjargon wird dieser Prozess als Überleitung vom ausgewiesenen zum normalisierten EBITDA bezeichnet.
DCF oder Multiples: Was bei KMU wirklich passt
Beide Verfahren beantworten dieselbe Frage aus zwei Richtungen, und sie eignen sich für unterschiedliche Situationen.
Das DCF-Verfahren leitet den Wert aus den künftigen freien Cashflows ab, die auf den heutigen Zeitpunkt diskontiert werden. Es ist dort sinnvoll, wo eine belastbare Planung über drei bis fünf Jahre existiert, etwa bei den eher grösseren KMU, bei planbaren wiederkehrenden Umsätzen oder wenn eine konkrete Investition den Ertrag absehbar verändert. Seine Grenze liegt in der Planungsunsicherheit: Bei einem Betrieb mit zehn Mitarbeitenden und schwankenden Aufträgen hängt das Ergebnis fast vollständig an den gewählten Annahmen. Kleine Änderungen beim Diskontsatz oder beim langfristigen Wachstum verschieben den Wert um Hunderttausende. Ein DCF-Wert ohne Sensitivitätsrechnung sagt bei einem KMU wenig aus.
Das Multiplikatorverfahren geht vom Markt aus. Ein bereinigtes EBITDA wird mit einem branchenüblichen Faktor multipliziert. Bei Schweizer KMU bewegen sich diese Faktoren je nach Branche, Grösse und Ertragsqualität häufig zwischen vier und sieben, bei sehr kleinen oder stark inhaberabhängigen Betrieben tiefer, bei skalierbaren Geschäftsmodellen höher. Der Vorteil ist die Marktnähe und die schnelle Verständlichkeit; der Nachteil liegt in der Vergleichbarkeit, denn der Multiple eines anderen Unternehmens berücksichtigt dessen Kundenstruktur und Abhängigkeiten, nicht deine. Zudem lässt sich die notwendige Differenzierung innerhalb einzelner Branchen mit öffentlich verfügbaren Daten oft nur unzureichend abbilden.
In der Bewertungspraxis wird bei KMU meist ein Methodenmix mit Multiples und Ertragswert gerechnet und DCF ergänzend eingesetzt, wenn eine Planung vorliegt. Wichtig ist, dass die Methoden zu ähnlichen Grössenordnungen führen. Weichen sie stark voneinander ab, ist das kein Rechenfehler, sondern ein Hinweis auf ein Risiko im Unternehmen, dem in der Due Diligence nachgegangen werden sollte.
Was kostet eine Unternehmensbewertung?
Eine professionelle Bewertung für ein Schweizer KMU kostet je nach Umfang zwischen CHF 1’000 und 8’000. Eine kompakte Einschätzung auf Basis der Jahresabschlüsse liegt am unteren Rand, eine ausführliche Bewertung mit Bereinigungen, Szenarien und schriftlichem Bericht am oberen. Bei komplexen Strukturen mit mehreren Gesellschaften, Immobilien oder internationalen Aktivitäten kann der Aufwand darüber liegen.
Die Kosten hängen vor allem von drei Faktoren ab: der Qualität der vorhandenen Unterlagen, der Komplexität von Struktur und Branche und dem Zweck der Bewertung. Eine Bewertung zur ersten Orientierung ist günstiger als eine, die vor Banken, Steuerbehörden oder in einer Verhandlung standhalten muss.
Typische Fehler bei der Unternehmensbewertung
- Zu starke Orientierung an Wunschvorstellungen: Verkäufer setzen den Wert manchmal mit dem persönlichen Lebenswerk gleich. Das ist emotional verständlich, führt aber nicht zu einer marktfähigen Bewertung.
- Nur eine Kennzahl betrachten: Ein einzelner Umsatzwert oder ein EBITDA-Multiple genügt selten. Die Gesamtlogik ist entscheidend.
- Zukunft und Risiken falsch einschätzen: Hohe Ergebnisse in der Vergangenheit bedeuten nicht automatisch stabile Zukunftserträge.
- Inhaberabhängigkeit unterschätzen: Wenn Kundenbeziehungen oder Fachwissen stark an einer Person hängen, wirkt sich das direkt auf den Wert aus.
- Marktlogik ignorieren: Theoretische Werte und tatsächlich erzielbare Marktpreise sind nicht immer identisch.
Erste Einschätzung mit dem Unternehmenswert-Rechner
Bevor du eine Bewertung in Auftrag gibst, lohnt sich eine erste Grössenordnung. Unser Unternehmenswert-Rechner liefert anhand weniger Kennzahlen einen Richtwert und zeigt, in welchem Rahmen sich ein Kaufpreis bewegen dürfte. Er hilft dabei, erste Grössenordnungen zu verstehen und Gespräche über Preis und Wert besser vorzubereiten.
Er ersetzt jedoch keine fundierte Einzelfallprüfung, denn qualitative Faktoren wie Abhängigkeiten, Nachfolgereife oder operative Risiken lassen sich nur begrenzt standardisiert abbilden. Für die Verhandlung oder die Finanzierung braucht es anschliessend eine fundierte Einzelfallprüfung, etwa im Rahmen des Unternehmenskaufs.
Fazit: Unternehmensbewertung Schweiz schafft Klarheit
Ob Unternehmensnachfolge, Verkauf oder Kauf, eine fundierte Unternehmensbewertung schafft Transparenz und verbessert die Entscheidungsgrundlage. Die wichtigsten Methoden, Substanzwert, Ertragswert, DCF und Multiplikatorverfahren, helfen dabei, unterschiedliche Perspektiven auf ein Unternehmen einzunehmen. In vielen Situationen ist eine kombinierte Betrachtung der beste Weg.
Business Successor unterstützt Käufer und Berater dabei, Unternehmenswerte realistisch einzuordnen und Nachfolgeprozesse professionell vorzubereiten. Wenn du dir einen ersten Richtwert verschaffen möchtest, nutze unseren Unternehmenswert-Rechner. Für eine vertiefte Begleitung findest du den Einstieg auf unserer Seite zur Unternehmensnachfolge Schweiz oder direkt im unverbindlichen Erstgespräch.