Eine der häufigsten Fragen potenzieller Käufer lautet: Wie viel Eigenkapital benötige ich wirklich?
Die kurze Antwort: weniger als viele denken.
Die richtige Antwort: es kommt auf Struktur, Finanzierung und Qualität des Zielunternehmens an.
Grundsatz im Schweizer KMU Markt
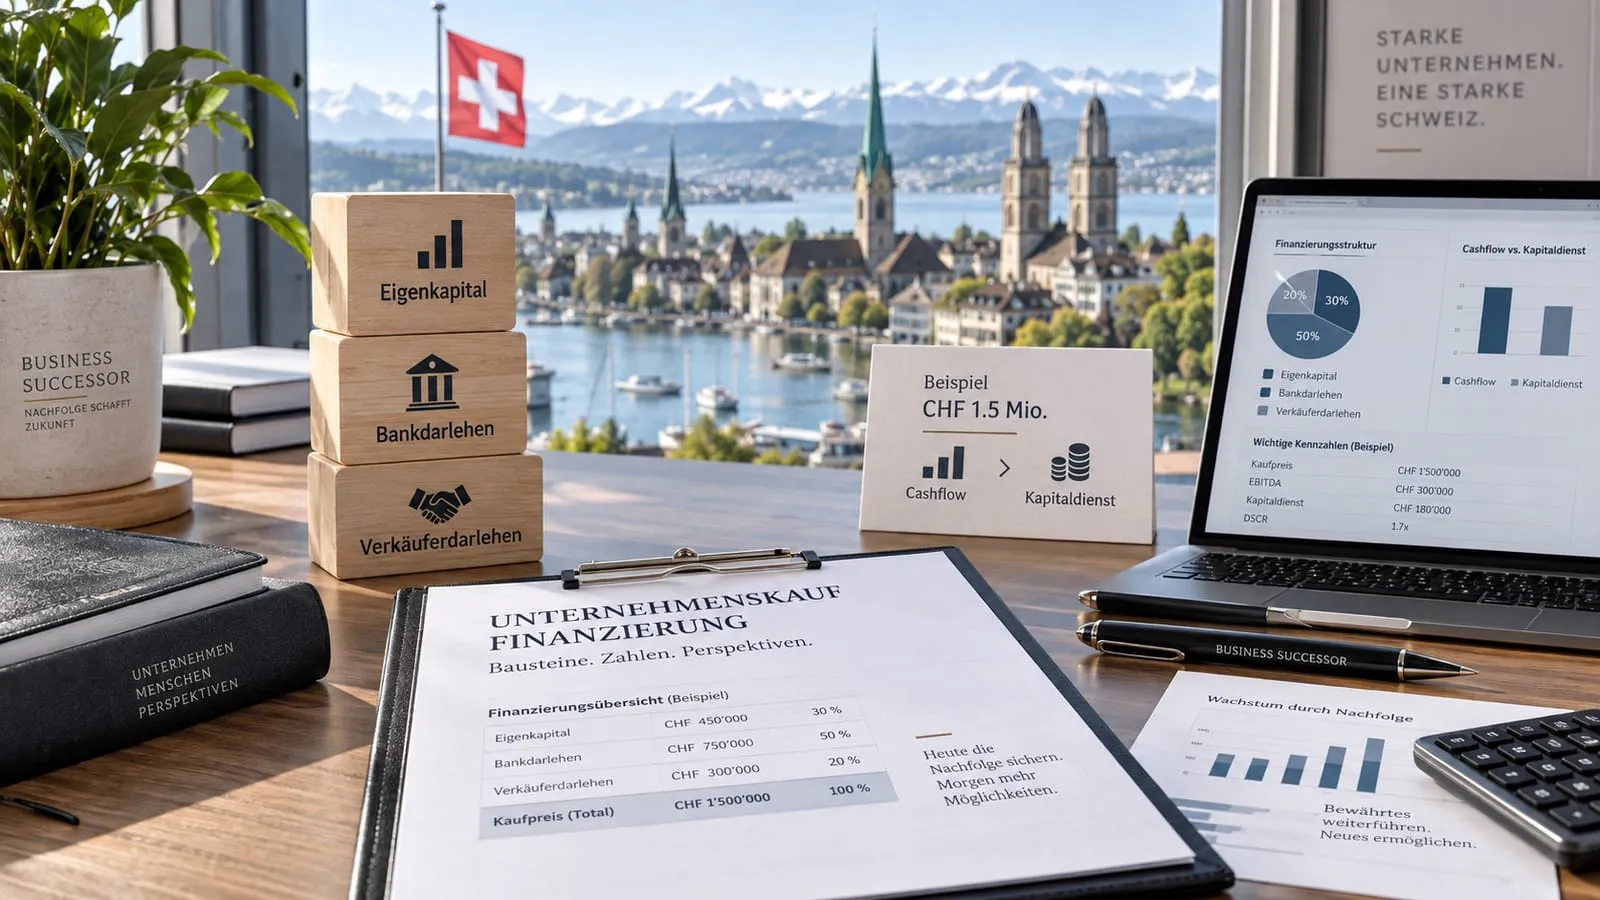
Im Bereich von 1 bis 5 Mio. CHF Unternehmenswert verlangen Banken typischerweise 20 bis 40 Prozent Eigenkapital.
Die genaue Quote hängt ab von:
- Stabilität des Cashflows
- Branche
- Abhängigkeit vom Inhaber
- Persönlicher Bonität des Käufers
- Erfahrung und Managementkompetenz
Ein solides Unternehmen mit planbaren Erträgen erhält bessere Finanzierungskonditionen als ein volatiles Geschäftsmodell.
Bankfinanzierung
Schweizer Banken finanzieren Unternehmenskäufe grundsätzlich, sofern die Rückzahlung aus dem operativen Cashflow realistisch möglich ist.
Entscheidend ist die Debt Service Coverage Ratio. Der freie Cashflow nach Investitionen muss ausreichen, um Zins und Amortisation zu bedienen und gleichzeitig einen Sicherheitspuffer zu lassen.
Verkäuferdarlehen und Earn-out
Zur Reduktion des Eigenkapitalbedarfs können Verkäuferdarlehen eingesetzt werden. Der Verkäufer lässt einen Teil des Kaufpreises als Darlehen im Unternehmen stehen.
Auch Earn-out Modelle sind möglich. Ein Teil des Kaufpreises wird abhängig von zukünftigen Ergebnissen bezahlt. Das reduziert die Anfangsbelastung und verteilt das Risiko.
Eigenkapitalrendite und Hebelwirkung
Je tiefer der Eigenkapitaleinsatz bei stabiler Finanzierung, desto höher die potenzielle Eigenkapitalrendite.
Der Einsatz von Fremdkapital erhöht jedoch auch das Risiko. Eine zu aggressive Struktur kann bei Ergebnisrückgängen schnell problematisch werden. Eine saubere Balance ist entscheidend.
Realistische Erwartung
Für einen Unternehmenskauf im klassischen Schweizer KMU Segment sollte ein Käufer in der Regel mit 200’000 bis 1’000’000 CHF Eigenkapital rechnen, abhängig von Unternehmensgrösse und Struktur.
Wichtig ist weniger die absolute Summe als die Tragfähigkeit der Finanzierung.
Fazit
Ein Unternehmenskauf scheitert selten am fehlenden Kapital, sondern an einer falschen Struktur.
Wer Eigenkapital, Bankfinanzierung und Verkäuferdarlehen intelligent kombiniert und den Cashflow realistisch plant, kann auch mit begrenzten Mitteln ein Unternehmen übernehmen und nachhaltig weiterentwickeln.