Viele Käufer fokussieren sich auf den Multiplikator. Drei-, vier- oder fünffaches EBITDA. In der Praxis greift diese Betrachtung zu kurz. Der Kaufpreis eines Schweizer KMU ergibt sich nicht aus einer Formel, sondern aus der Qualität der Erträge und der Struktur des Unternehmens.
Nachfolgend die entscheidenden Faktoren.
EBITDA ist nicht gleich EBITDA
Das ausgewiesene EBITDA ist nur der Ausgangspunkt. Entscheidend ist die nachhaltige Ertragskraft.
Einmalige Effekte, überhöhte oder zu tiefe Inhaberbezüge, private Kosten, ausserordentliche Aufwände oder nicht marktkonforme Mieten müssen bereinigt werden. Erst nach einer sauberen Normalisierung lässt sich beurteilen, welches EBITDA tatsächlich nachhaltig erzielbar ist.
Der richtige Multiplikator
In der Schweiz bewegen sich Multiplikatoren im KMU Bereich häufig zwischen 3x und 6x EBITDA. Die Bandbreite ist gross und hängt von mehreren Faktoren ab:
- Branche
- Stabilität der Kundenbasis
- Abhängigkeit vom Inhaber
- Wachstumspotenzial
- Mitarbeiterstruktur
- Standort
Ein Treuhandunternehmen mit wiederkehrenden Mandaten wird anders bewertet als ein projektgetriebenes Bauunternehmen.
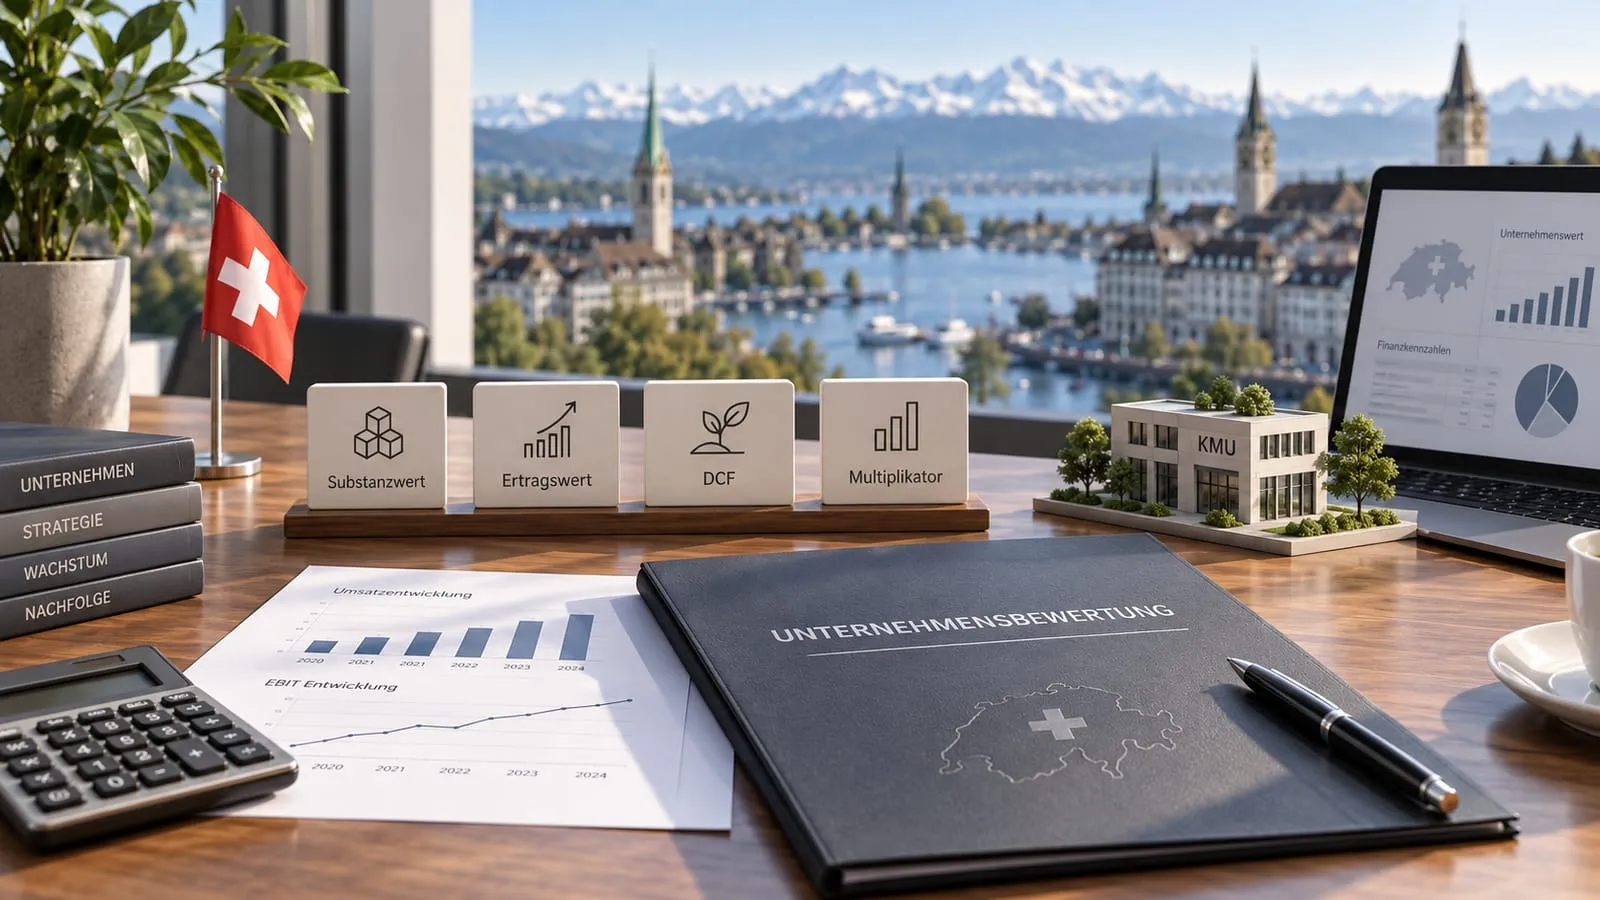
Substanzwert als Untergrenze
Neben der Ertragswertbetrachtung spielt auch der Substanzwert eine Rolle. Maschinen, Fahrzeuge, Immobilien oder Lagerbestände können eine Untergrenze bilden.
Im Dienstleistungsbereich ist der Substanzwert meist weniger relevant. Hier steht die Ertragskraft im Vordergrund.
Working Capital und Nettoverschuldung
Der effektive Kaufpreis hängt nicht nur vom Unternehmenswert ab, sondern auch von der Finanzstruktur.
Nettofinanzschulden werden vom Unternehmenswert abgezogen. Ein überdurchschnittlich hohes oder tiefes Working Capital kann den effektiven Kaufpreis ebenfalls beeinflussen. Diese Anpassungen sind in der Praxis häufig Gegenstand intensiver Verhandlungen.
Marktmechanik und Wettbewerb
Der Kaufpreis wird nicht nur rechnerisch bestimmt, sondern auch durch Angebot und Nachfrage.
Mehrere Käufer erhöhen die Wahrscheinlichkeit eines höheren Multiplikators. In Off Market Situationen ist der Preis oft stärker verhandelbar. Auch hier zeigt sich, dass Struktur und Prozessführung entscheidend sind.
Fazit
Der Kaufpreis eines KMU in der Schweiz ergibt sich aus der nachhaltigen Ertragskraft, einem realistischen Multiplikator und einer sauberen Analyse der Finanzstruktur.
Wer nur den Multiplikator betrachtet, übersieht Risiken. Wer Ertragsqualität, Abhängigkeiten und Finanzierung sauber prüft, schafft die Grundlage für eine fundierte Preisentscheidung und eine langfristig rentable Transaktion.